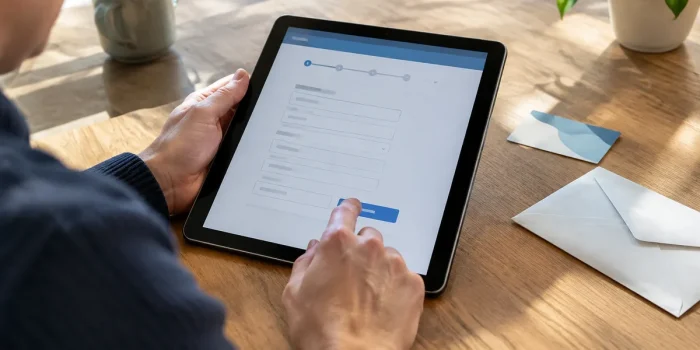
Le compte pro en ligne s’impose aujourd’hui comme une solution pratique pour les indépendants et les petites entreprises qui cherchent à simplifier la gestion bancaire. Vous y trouverez des services essentiels comme un IBAN, une carte professionnelle et des outils de facturation intégrés, tout en profitant souvent de coûts moindres qu’en agence. Ce mode de banque séduit surtout par la rapidité d’ouverture et le suivi en temps réel des flux, mais il faut bien vérifier les limites liées au dépôt d’espèces et à l’encaissement des chèques.
Comment ouvrir un compte pro en ligne et quelles pièces fournir?
L’ouverture s’effectue entièrement à distance via une application ou un site web. Vous remplissez un formulaire, joignez des justificatifs et confirmez votre identité par selfie ou visioconférence. Les étapes restent simples et rapides.
Les documents demandés varient selon le statut juridique. Une société commerciale doit fournir Kbis ou extrait INSEE, tandis qu’un micro‑entrepreneur présentera un avis de situation. Une pièce d’identité et un justificatif de domicile complètent généralement le dossier.
Le temps d’activation dépend de la plateforme et du contrôle des pièces. Il faut compter de quelques heures à plusieurs jours pour la validation et la réception de la carte. Dans certains cas, un délai supplémentaire peut s’appliquer pour l’activation des services de paiement.
Quels services et outils attendus sur un compte professionnel en ligne?
Un compte professionnel en ligne propose les fonctions de base d’une banque classique comme les virements SEPA, les prélèvements et la consultation des soldes. L’interface mobile permet de gérer ces opérations en quelques clics.
Les néobanques ajoutent souvent des modules de gestion adaptés aux indépendants. Vous pouvez créer et envoyer des devis, rapprocher des transactions avec des justificatifs et exporter des écritures vers un logiciel comptable.
La facture électronique devient progressivement incontournable et certains comptes proposent une intégration native avec une plateforme agréée. Ces connexions réduisent les tâches administratives et facilitent la conformité au cadre réglementaire.
Quelles limites pour le dépôt d’espèces et l’encaissement de chèques?
Le principal point faible des offres 100 % digitales réside dans la gestion des fonds physiques. Sans réseau d’agences, déposer des espèces nécessite souvent de passer par des partenaires ou des automates affiliés.
Les services de dépôt via des buralistes ou points relais demandent la génération d’un code dans l’application, puis la remise des billets au commerçant. Des commissions peuvent s’appliquer et affecter la rentabilité pour ceux qui encaissent régulièrement du liquide.
Pour les chèques, la procédure comporte fréquemment un enregistrement dans l’application suivi d’un envoi postal au centre de traitement. Ce parcours rallonge le délai d’encaissement et peut engendrer des contraintes de trésorerie pour une petite entreprise.
Quels frais surveiller avant de signer un contrat?
La gratuité affichée ne signifie pas toujours absence de coûts. Il convient de scruter la grille tarifaire et d’anticiper les postes susceptibles d’alourdir la facture. Cette vigilance évite les mauvaises surprises en fin de mois.
Parmi les frais les plus courants, notez les commissions sur les dépôts d’espèces, les frais de remise de chèques, les commissions pour paiements en devise et les frais au-delà d’un certain nombre d’opérations. Certaines offres facturent aussi la carte ou les virements instantanés.
- Frais de tenue de compte mensuel
- Coûts par opération supplémentaire
- Commissions de change et retraits hors réseau
Comment comparer banques en ligne, néobanques et comptes classiques?
Le choix dépend surtout du modèle économique de votre activité et de vos volumes d’encaissement en espèces ou en chèques. Un consultant digital aura des besoins très différents d’un commerçant qui accepte beaucoup de liquide.
La capacité à accorder des crédits ou des découverts constitue un critère clé. Les établissements de paiement ne proposent pas toujours des solutions de financement, contrairement aux banques traditionnelles qui offrent une gamme plus étendue.
| Type d’établissement | Points forts | Limitations |
|---|---|---|
| Banque en ligne | Tarifs compétitifs, dépôt aux automates du groupe, services bancaires complets | Processus parfois plus formel, moins d’outils de facturation intégrés |
| Néobanque | Interface moderne, fonctionnalités de gestion, intégrations comptables | Accès limité au cash, peu de crédit pro |
| Compte courant classique | Présence physique, dépôt d’espèces et chèques facilité | Frais de tenue souvent plus élevés |
Quels critères pratiques vérifier avant de faire votre choix?
Commencez par dresser la liste précise de vos besoins opérationnels. Déterminez la fréquence des virements, la nécessité d’un terminal de paiement et l’importance du dépôt d’espèces. Cette analyse identifie rapidement les offres adaptées.
Contrôlez la disponibilité et la qualité du support client. La réactivité en cas d’incident sur un virement ou d’une carte bloquée vaut souvent plus qu’une économie de quelques euros par mois. Regardez aussi les possibilités de multi‑cartes et de multi‑utilisateurs si votre entreprise grandit.
Enfin, anticipez l’évolution de votre activité et privilégiez une solution évolutive. Un compte pro qui s’adapte aux besoins futurs vous évitera une migration coûteuse et chronophage dans quelques mois.

Marc Durand est un journaliste économique qui se concentre sur l’analyse des marchés financiers et des tendances de l’immobilier. Son approche analytique permet de décortiquer les enjeux complexes de ces secteurs pour ses lecteurs.
